Giarlo Correa
A Reforma Tributária foi criada com o objetivo de simplificar o sistema de tributos sobre o consumo no Brasil, tornando-o mais claro, eficiente e uniforme entre as diferentes esferas de governo. A mudança busca reduzir a complexidade atual, eliminar a cumulatividade de impostos e promover um ambiente mais equilibrado tanto para as empresas quanto para os consumidores.
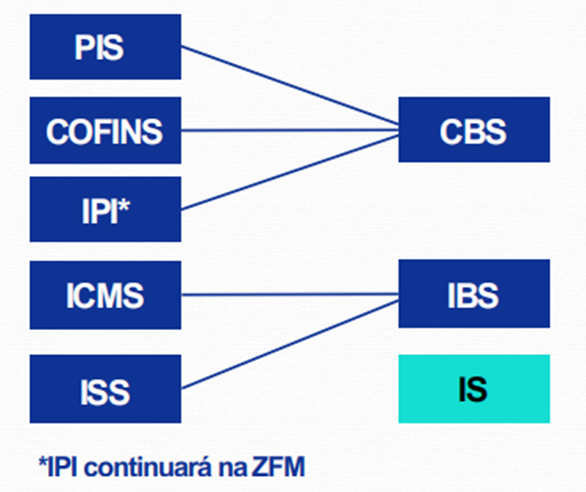
Com a reforma, os tributos PIS, COFINS e IPI* serão substituídos pela CBS (Contribuição sobre Bens e Serviços), que unifica as contribuições federais incidentes sobre o consumo. Já os tributos ICMS (estadual) e ISS (municipal) serão substituídos pelo IBS (Imposto sobre Bens e Serviços), de competência compartilhada entre estados e municípios.
*O IPI continuará sendo aplicado apenas para a Zona Franca de Manaus (ZFM).
Além disso, será criado o IS (Imposto Seletivo), que incidirá sobre bens e serviços considerados supérfluos ou prejudiciais à saúde e ao meio ambiente.
Período de transição
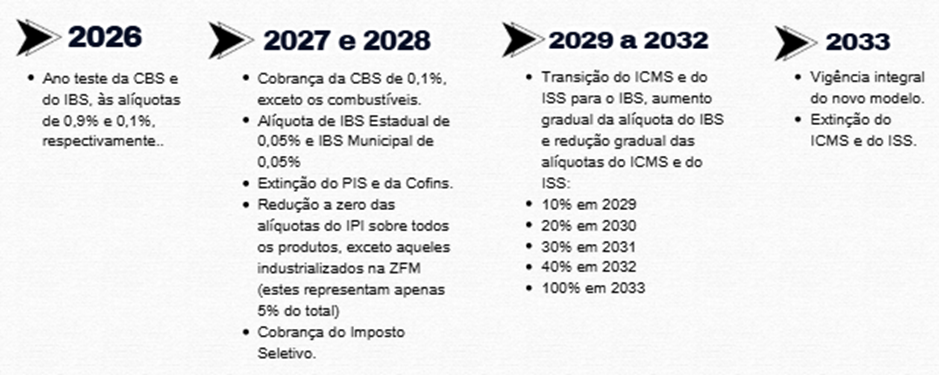
A implementação do novo sistema será gradual, permitindo que contribuintes, empresas e órgãos públicos se adaptem ao modelo unificado. O cronograma de transição se estenderá de 2026 a 2033, conforme descrito a seguir:
2026 – Início do período de transição
Aplicação de alíquotas-teste de 0,9% para a CBS e 0,1% para o IBS. Durante esse ano, os contribuintes que cumprirem as obrigações acessórias estarão dispensados do recolhimento efetivo desses tributos.
2027 – Primeira fase efetiva
A CBS entra em vigor integralmente, com a extinção do PIS e da COFINS. O IBS permanece em fase de transição, com alíquotas reduzidas. Nesse mesmo ano, o IS (Imposto Seletivo) começa a ser aplicado.
2029 a 2032 – Ajuste gradual
As alíquotas de ICMS e ISS serão reduzidas gradualmente, enquanto o IBS terá sua alíquota aumentada de forma proporcional.
2033 – Conclusão da transição
O novo sistema tributário estará plenamente implementado, com a extinção definitiva do ICMS e do ISS.
Local da operação
Conforme a LC 214, art. 11, considera-se local da operação com
I - bem móvel material, o local da entrega ou disponibilização do bem ao destinatário;
III - serviço prestado fisicamente sobre a pessoa física ou fruído presencialmente por pessoa física, o local da prestação do serviço;
IV - serviço de planejamento, organização e administração de feiras, exposições, congressos, espetáculos, exibições e congêneres, o local do evento a que se refere o serviço;
VII - serviço de transporte de carga, o local da entrega ou disponibilização do bem ao destinatário constante no documento fiscal;
X - demais serviços e demais bens móveis imateriais, inclusive direitos, o local do domicílio principal do adquirente.
De forma geral, nas operações de Hotelaria e Restaurantes, considera-se como local da operação o próprio estabelecimento prestador do serviço. Nos casos que envolvem o transporte de mercadorias, o local da operação será o domicílio do adquirente.
Base de cálculo
Conforme a LC 214 art. 12, base de cálculo:
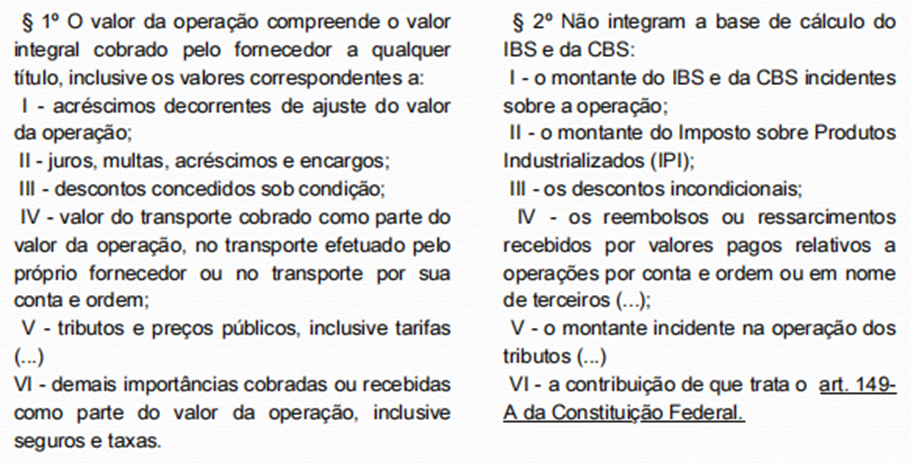
Na prática, o valor da Base de cálculo do IBS e CBS deve ser igual ao somatório de:
(+) vPro - Valor do produto
(+) vServ - Valor do serviço
(+) vFrete - Valor do frete
(+) vSeg - Valor do seguro
(+) vOutro - Valor de outras despesas
E deduzindo da base de cálculo:
(-) vDesc - Valor de desconto
(-) vPIS - Valor de PIS
(-) vCOFINS - Valor de COFINS
(-) vICMS - Valor de ICMS
(-) vICMSUFDest - Valor do DIFAL (Diferencial de Alíquota do ICMS).
(-) vFCP - Valor do Fundo de combate a pobreza
(-) vFCPUFDest - Valor do Fundo de combate a pobreza da UF de destino.
(-) vICMSMono - Valor de ICMS Monofásico
(-) vISSQN - Valor de ISS (Imposto sobre Serviço de Qualquer Natureza)
Alíquotas
Fixada - Padrão
Conforme o Art. 14. As alíquotas da CBS e do IBS.
I - a União fixará a alíquota da CBS;
II - cada Estado fixará sua alíquota do IBS;
III - cada Município fixará sua alíquota do IBS; e
IV - o Distrito Federal exercerá as competências estadual e municipal na fixação de suas alíquotas.
§ 1º (...) Estado de Pernambuco exercerá a competência municipal relativamente às operações realizadas no Distrito Estadual de Fernando de Noronha (..)
Referência
Art. 18. As alíquotas de referência serão fixadas por resolução do Senado Federal:
I - para a CBS, de 2027 a 2035, nos termos dos arts. 353 a 359, 366, 368 e 369 desta Lei Complementar;
II - para o IBS, de 2029 a 2035, nos termos dos arts. 361 a 366 e 369 desta Lei Complementar;
III - para o IBS e a CBS, após 2035, as vigentes no ano anterior.
Links de consulta
Regulamentação da Reforma tributária - Ministério da Fazenda
Classificação Tributária - Portal da Conformidade Fácil: https://dfe-portal.svrs.rs.gov.br/DFE/ClassificacaoTributaria
Validador da Reforma Tributária do Consumo - Portal de Conformidade Fácil: https://dfe-portal.svrs.rs.gov.br/Cff/ValidadorNfe
Calculadora - Tributação sobre Consumo: https://piloto-cbs.tributos.gov.br/servico/calculadora-consumo/calculadora
Tributação monofásica sobre combustíveis
Base de cálculo
Art. 173. A base de cálculo do IBS e da CBS será a quantidade de combustível objeto da operação.
§ 1.º A quantidade de combustível será aferida de acordo com a unidade de medida própria de cada combustível.
§ 2.º O valor do IBS e da CBS, nos termos deste Capítulo, corresponderá à multiplicação da base de cálculo pela alíquota específica aplicável a cada combustível.
Das alíquotas
Art. 174. As alíquotas do IBS e da CBS para os combustíveis de que trata o art. 172 desta Lei Complementar serão:
I - uniformes em todo o território nacional, específicas por unidade de medida e diferenciadas por produto;
II - reajustadas no ano anterior ao de sua vigência, observada, para a sua majoração, a anterioridade nonagesimal prevista na alínea “c” do inciso III do caput do art. 150 da Constituição Federal;
III - divulgadas:
a) quanto ao IBS, pelo Comitê Gestor do IBS;
b) quanto à CBS, pelo chefe do Poder Executivo da União.
Links de consulta
- Regulamentação da Reforma tributária - Ministério da Fazenda
- Classificação Tributária - Portal da Conformidade Fácil
- Validador da Reforma Tributária do Consumo - Portal da Conformidade Fácil
- Calculadora - Tributação sobre Consumo
- https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm#art172
Configuração e Cadastro
Esse manual orienta como cadastrar os impostos de IBS e CBS, associá-los ao produto e ativar o recurso para que o sistema comece a calcular os impostos associados.
Existem novas telas de configurações com necessidade de permissão de acesso para o usuário, através do menu "Gerência Hoteleira > Cadastros > Funcionários".
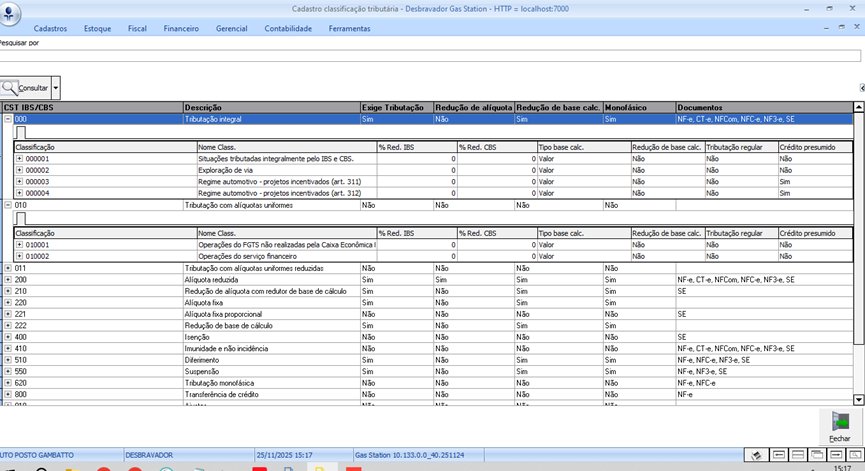
Verificação dos CST e Classificações Tributárias
A partir da Versão 133 do Desbravador Gas Station, estão disponíveis, na aba "Ferramentas > Cadastros fiscais > CST e Classificação Tributária", as CST e Classificações Tributárias.
Cadastrando os impostos
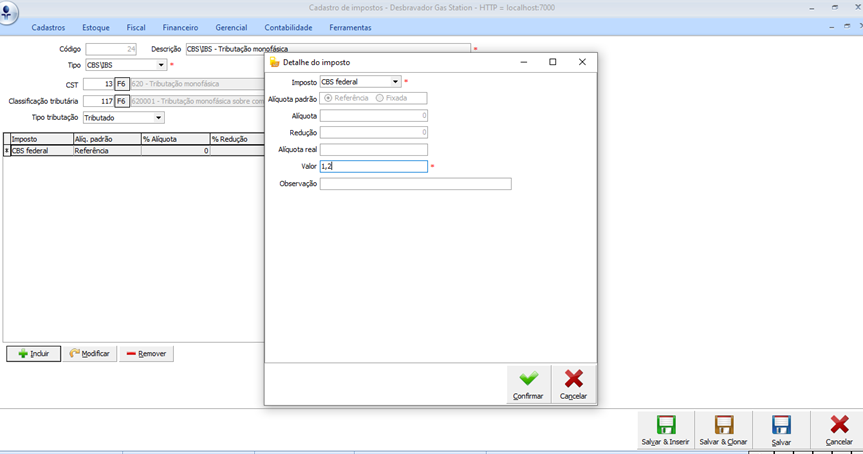
Assim como os impostos já conhecidos (como o ICMS, por exemplo), os novos podem possuir varias alíquotas ou reduções. Por isso, preparamos o sistema para cadastrar vários impostos de CBS e IBS.
- Para atender às variações necessárias, acesse o cadastro pelo caminho "Cadastros > Imposto".
Nessa guia é possível listar os cadastros existentes e incluir novos. - Para incluir um IBS e CBS, clique em inserir e selecione o tipo de imposto IBS/CBS. Assim, é possível informar a CST e sua devida Classificação Tributária.
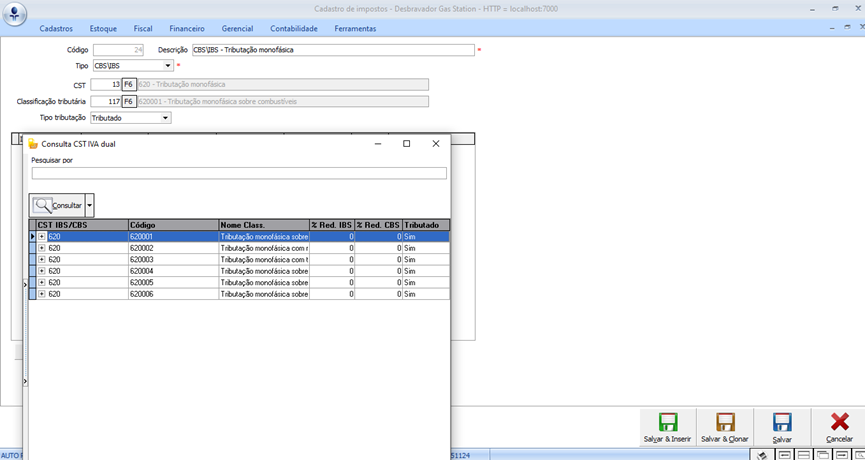
Após esse processo, o sistema permite informar o tipo de tributação: Tributado isento e Não tributado. Ao selecionar o tipo Tributado isento, o sistema permite informar as alíquotas de CBS Federal, IBS Estadual e Municipal.
Associando o imposto aos produtos
Pode ser feita de duas formas:
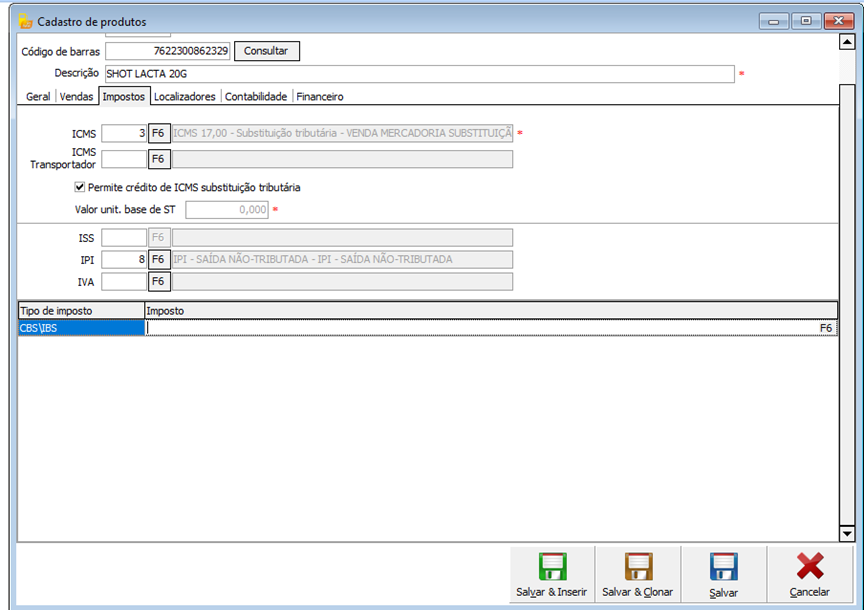
- Pelo cadastro de produto na aba de impostos:
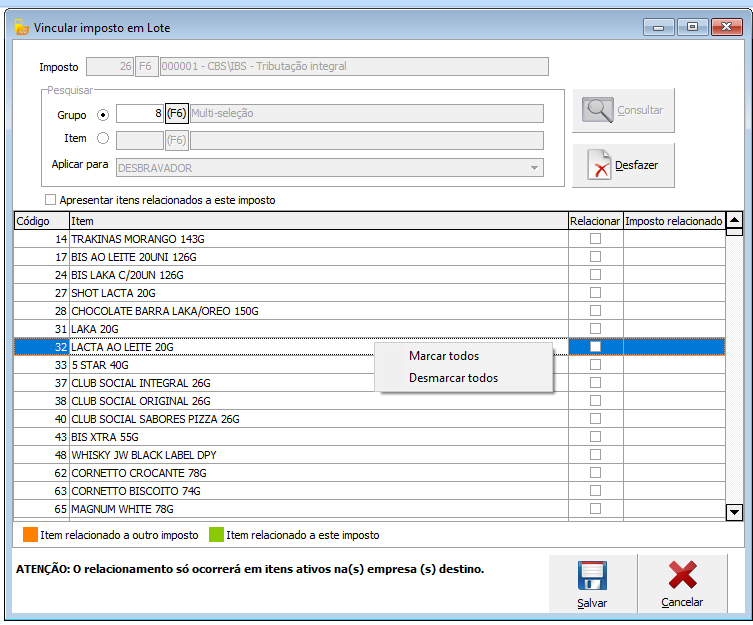
- Ou através de um novo menu, disponibilizado a partir da versão 133, pelo caminho "Cadastro > Impostos > Vincular impostos em lote".
Nessa tela, escolha o imposto que deseja ser associado, permitido buscar por produtos ou grupo de produtos.
A tela pode ser utilizada para fazer a primeira associação, consultar qual o imposto está sendo aplicado e também alterá-lo se necessário.
Os produtos já associados também são exibidos na tela: